Fraude aux paiements : de la VOP en Europe au FNC-RF en France
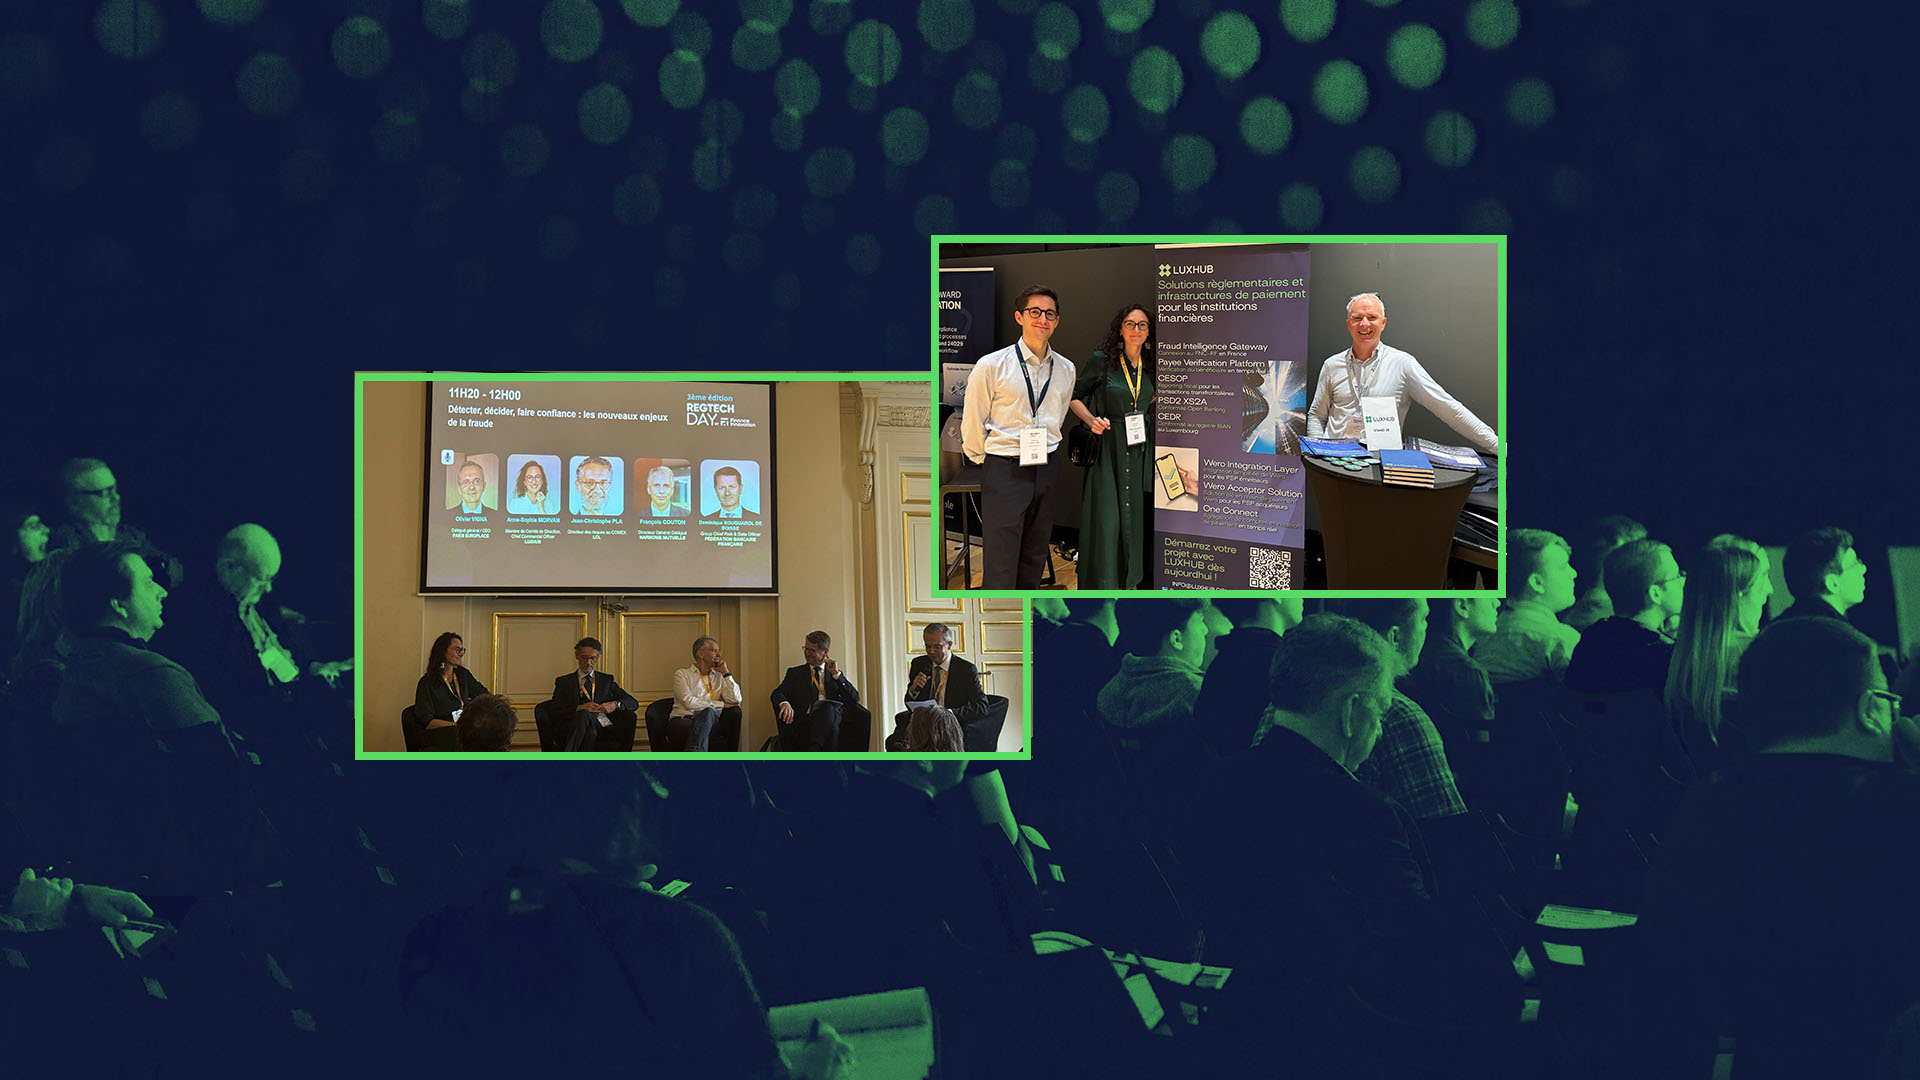
À l’occasion du RegTech Day, le 24 septembre 2026 à Paris, LUXHUB a pris part à la table ronde « Détecter, décider, faire confiance : les nouveaux enjeux de la fraude ». Aux côtés de Jean-Christophe Pla (LCL), François Couton (Harmonie Mutuelle) et Dominique Rouquayrol de Boisse (FBF), et sous la modération d’Olivier Vigna (Paris Europlace), Anne-Sophie Morvan (Chief Commercial Officer de LUXHUB) a apporté le regard d’un acteur européen sur la lutte contre la fraude, ainsi que des retours d’expérience concrets sur la vérification du bénéficiaire (VOP) et le FNC-RF.
La France : un marché exposé, mais pionnier face à la fraude
La fraude aux moyens de paiement est un phénomène européen, et même mondial. Aucun marché n’est épargné. La France présente toutefois, historiquement, un niveau de fraude significatif, comme le montre le rapport conjoint de l’Autorité bancaire européenne (ABE) et de la Banque centrale européenne (BCE), publié en décembre dernier. À l’échelle de l’Espace économique européen (EEE), la fraude aux paiements a atteint 4,2 milliards d’euros en 2024, en hausse de 17 % sur un an, et la France en concentre à elle seule plus d’un cinquième.
À cela s’ajoute une spécificité française : une jurisprudence particulièrement exigeante envers les prestataires de services de paiement (PSP). Ce niveau d’exigence n’est pas toujours observé chez ses voisins européens.
Face à ce constat, l’industrie bancaire française et les autorités, l’ACPR en tête, se sont placées à l’avant-garde de la prévention de la fraude. Le FNC-RF, opéré par la Banque de France, en est l’illustration la plus visible.
D’autres pays suivent désormais la même voie. Des annonces très récentes en Espagne (FrauDfense), en Belgique (TILDA) ou encore au Luxembourg vont dans ce sens, avec des modalités de mise en œuvre différentes. Pour les établissements actifs dans plusieurs pays, cette diversité rend la question de l’harmonisation européenne d’autant plus pressante.
FRIDA : du national à l’européen
C’est précisément l’objet de FRIDA (Fraud Detection and Information Sharing Architecture), le projet porté par l’European Payments Council (EPC). FRIDA s’inscrit dans la continuité des initiatives nationales évoquées plus haut.
Le contexte réglementaire est clair : le règlement sur les services de paiement (PSR) impose la mise en place d’un mécanisme de coopération au niveau de l’Union européenne pour le partage d’informations sur la fraude. La proposition de mécanisme, publiée le 11 septembre et actuellement soumise à consultation, présente plusieurs similarités avec le FNC-RF. Ce dispositif devrait devenir obligatoire à l’échelle de l’UE, en principe à partir de fin 2028.
Pour les acteurs français, c’est un signal important. Les établissements déjà raccordés au FNC-RF disposeront d’une longueur d’avance : ils auront déjà adapté leurs processus internes à l’exploitation de renseignements partagés sur la fraude.
VOP et FNC-RF : premiers enseignements
LUXHUB accompagne des établissements à la fois sur la mise en œuvre de la VOP (Verification of Payee) et sur le raccordement au FNC-RF. Ce double positionnement permet de tirer des enseignements concrets sur l’utilité réelle de ces mécanismes.
Premier constat : les deux dispositifs n’ont pas suivi la même trajectoire. La VOP a fait l’objet d’une approche « big bang », avec une entrée en application simultanée dans toute la zone euro. Le déploiement du FNC-RF est plus progressif.
Sur la VOP, en place depuis octobre 2025, le recul est désormais suffisant pour dresser un premier bilan. Certains fraudeurs parviennent encore à passer entre les mailles du filet, mais cela exige généralement un niveau de sophistication plus élevé. Les fraudeurs moins aguerris peuvent malheureusement toujours compter sur des clients qui passent outre un résultat « absence de correspondance ». Globalement, la VOP, combinée aux nombreuses autres mesures de prévention, a toutefois renforcé la vigilance des clients. Un élément reste toutefois déterminant : la qualité de l’algorithme utilisé. Certains algorithmes trop simples peuvent en effet conduire les clients à ne plus prêter attention au résultat.
Le FNC-RF est un dispositif plus récent, en place depuis le 7 mai 2026, en France uniquement. Le nombre d’entités raccordées à la Banque de France doit encore augmenter significativement au cours des prochains mois. Les premières statistiques sont néanmoins encourageantes : après un mois, plus de 45 000 événements de fraude avaient été signalés, portant sur plus de 1 250 comptes confirmés comme frauduleux par leur PSP. Un signe clair de l’intérêt du mécanisme.
EUDIW : l’identité numérique comme nouvel allié
Parmi les grands chantiers à venir figure l’European Digital Identity Wallet (EUDIW), le portefeuille européen d’identité numérique. Pour Anne-Sophie Morvan, il peut renforcer la lutte contre la fraude sur deux fronts.
Côté banque, les attributs attestés portés par le wallet permettent de lutter contre la fraude documentaire. Délivrée par un émetteur de confiance et signée ou scellée électroniquement, une attestation est bien plus difficile à falsifier qu’une simple copie de document.
Côté client, l’EUDIW favorisera la minimisation des données partagées avec les tiers. Moins de données en circulation, c’est aussi un impact potentiellement réduit en cas de fuite de données. Or ces fuites sont le terreau idéal de la fraude par manipulation : c’est grâce à elles que les fraudeurs rendent leurs scénarios crédibles.
L’approche LUXHUB : un modèle de défense à plusieurs niveaux
Aucun contrôle ne suffit à lui seul face à des fraudeurs capables de s’adapter rapidement. C’est la conviction qui guide l’approche de LUXHUB : construire une intelligence en niveaux successifs. La VOP constitue la première ligne de défense, le partage de données sur la fraude la deuxième, la surveillance des transactions la troisième, complétées par des capacités comme l’empreinte digitale des terminaux (device fingerprinting).
En tant que mécanisme de routage et de vérification (RVM) reconnu, LUXHUB accompagne plus de 35 clients dans plus de 10 pays européens avec sa Payee Verification Platform. En parallèle, LUXHUB aide les établissements à se raccorder au FNC-RF avec son Fraud Intelligence Gateway, et à exploiter pleinement les données partagées.
Car un dispositif de partage d’informations n’est pas une simple liste d’IBAN frauduleux. C’est un ensemble d’événements de fraude qui doivent être enrichis, consolidés et analysés pour devenir réellement opérationnels. Qualité des données, dédoublonnage, scoring : c’est sur ces briques que LUXHUB apporte sa valeur ajoutée. Et c’est ce qui prépare dès aujourd’hui les établissements à l’arrivée de FRIDA.
Détecter, décider, faire confiance
La France a pris une longueur d’avance, sous la pression d’un niveau de fraude élevé et d’une jurisprudence exigeante. Avec FRIDA, cette dynamique va s’étendre à toute l’Europe. Pour les responsables conformité et spécialistes de la lutte contre la fraude, l’enjeu n’est plus seulement de se conformer : il s’agit de relier vérification, partage de renseignements et surveillance en une défense cohérente.
Vous préparez votre raccordement au FNC-RF ou anticipez l’arrivée de FRIDA ?